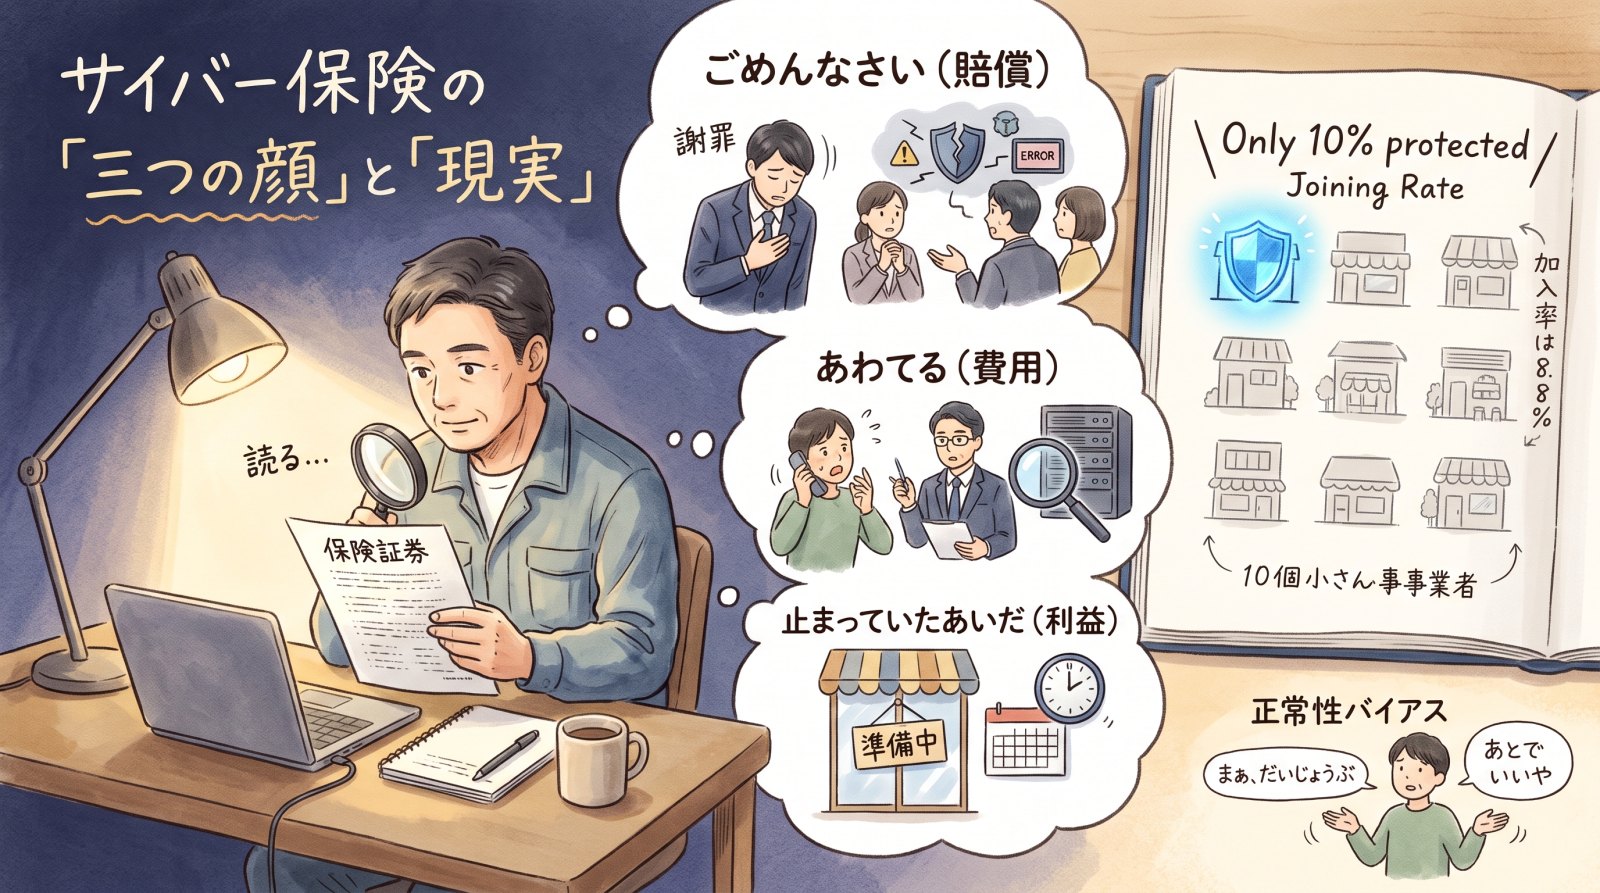
ひとつめ。サイバー保険は「三つの顔」でできている。
なにか起きたとき、
困りごとは、だいたい三つに分かれます。
ひとつは、「ごめんなさい」のお金。
情報がもれたり、システムが止まったりして、
だれかに迷惑をかけたときの賠償です。
ふたつめは、「あわてる」ためのお金。
なにが起きたのか調べてもらったり、
弁護士さんに相談したり、
お客さんにお知らせを出したり、
電話の窓口をつくったり。
最初の何日かって、とにかく、お金がかかるんです。
みっつめは、「止まっていたあいだ」のお金。
お店が開けられなかった日の、
なくなってしまった利益。
それと、なんとか営業を続けるために
よけいにかかった費用。
賠償、費用、利益。
この三つがそろって、はじめて
「サイバー保険」の全体像になります。
ふたつめ。中小企業は、ほとんど入っていない。
中小企業のサイバー保険の加入率は、
8.8%なんだそうです。
十社に一社も、いない。
IPAと経産省が2024年度に、
全国の中小企業4,191社に聞いた調査があって、
「サイバー保険って知ってるよ」という会社のうち、
85.5%が、まだ入っていない。
知ってるのに、入っていない。
これ、なんだか、わかる気がするんです。
「うちみたいな小さいところは、狙われないでしょ」
「いまの対策で、まあ、だいじょうぶ」
人って、そう思いたいんですよね。
行動経済学では、こういうのを
正常性バイアスとか、現状維持バイアスとか呼ぶそうです。
「わかってるけど、あとでいいや」の、
あの感じです。
みっつめ。入るときに、見落としやすいところ。
ここが、いちばん大事かもしれません。
「止まったシステム」は、だれのもの?
事業が止まったときの補償が、
「自分の会社が持っている・管理しているシステム」
だけに限られていることがあります。
取引先のシステムが止まって、
そのとばっちりで仕事ができなくなった、
というときは対象外、ということも。
調べるお金は、いつ出る?
原因を調べる費用や最初の対応にかかる費用は、
「情報がもれていなくても」出るのかどうか。
それが基本の補償に入っているのか、
特約でつけないといけないのか。
なくなった利益は、どう計算される?
売上が減ったぶんを、どんな根拠で払ってくれるのか。
「最初の何日かは払いません」という免責期間は、何日か。
上限はいくらか。
それが、自分の会社の体力に合っているか。
保険は、お守りじゃなくて、
「約束」なんですよね。
約束だから、
なにを約束してもらっているのか、
ちゃんと知っておいたほうがいい。
むずかしい言葉が並んでいても、
一回だけ、
ゆっくり読んでみてください。
それだけで、ずいぶん、ちがうと思うんです。
お知らせ
サイバー保険のこと、ちょっとだけ。